ENTREGA RÁPIDA EL MISMO DÍA Y FUERA DE HORARIO













Lo básico de FSA y HSA
Dinero que ya apartó justamente para esto
Una FSA (cuenta de gastos flexibles, Flexible Spending Account) y una HSA (cuenta de ahorros para la salud, Health Savings Account) se basan en la misma idea sencilla: una parte de su sueldo que se aparta para gastos de salud antes de que le descuenten impuestos. El dinero es suyo. Simplemente se envía a una cuenta de salud aparte en lugar de a su cuenta de cheques, y no paga impuestos en el camino.
Como ese dinero se saltó los impuestos, rinde más que el dinero de su cartera. Un dólar en su FSA o HSA es un dólar completo de poder de compra. Un dólar en su cuenta de cheques es lo que queda después de que el gobierno ya se llevó su parte. Esa diferencia es lo más importante, y es lo que a la mayoría de la gente nunca le explican.
Los gastos médicos no avisan. Llegan justo cuando ya está ocupado. Una caída repentina se convierte de la noche a la mañana en mejoras de seguridad para el baño. Un familiar necesita un andador, una silla de ducha o un inodoro portátil antes de lo esperado. En E Care Medical Supplies, estos fondos suelen cubrir exactamente esas cosas:
- ●MovilidadAndadores, andadores con asiento, sillas de ruedas, bastones, scooters para rodilla
- ●Seguridad en el bañoShower chairs, raised toilet seats, grab bars, commodes
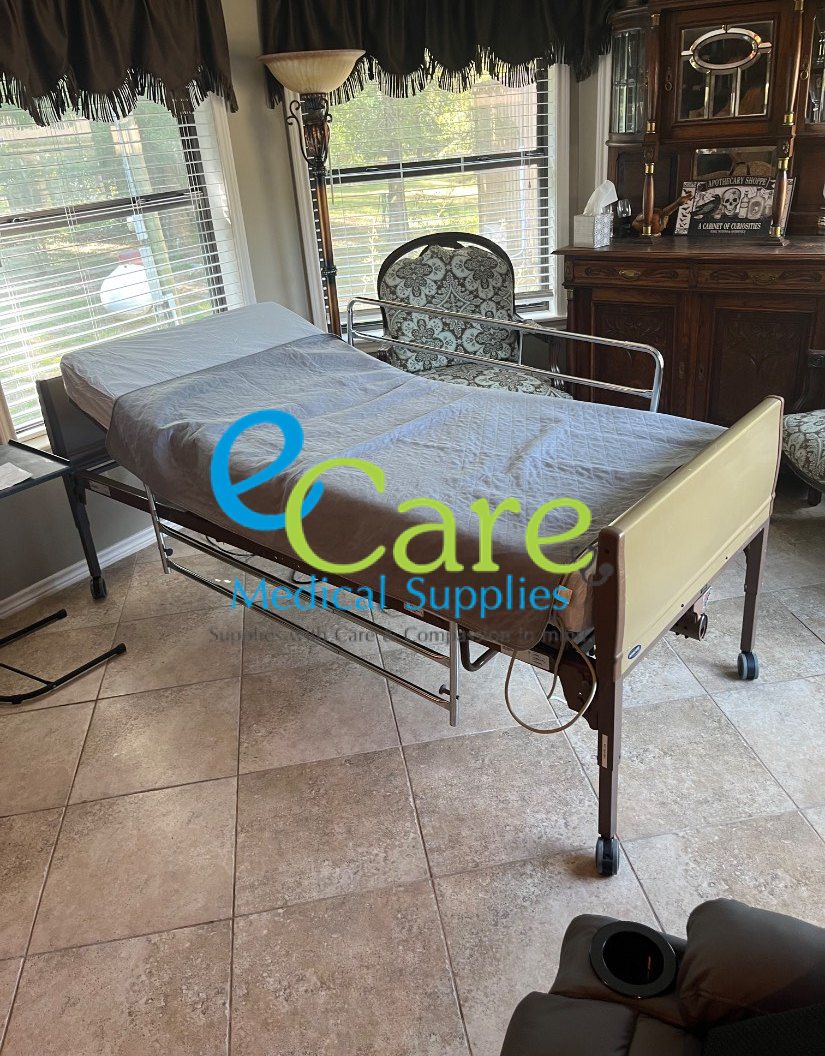
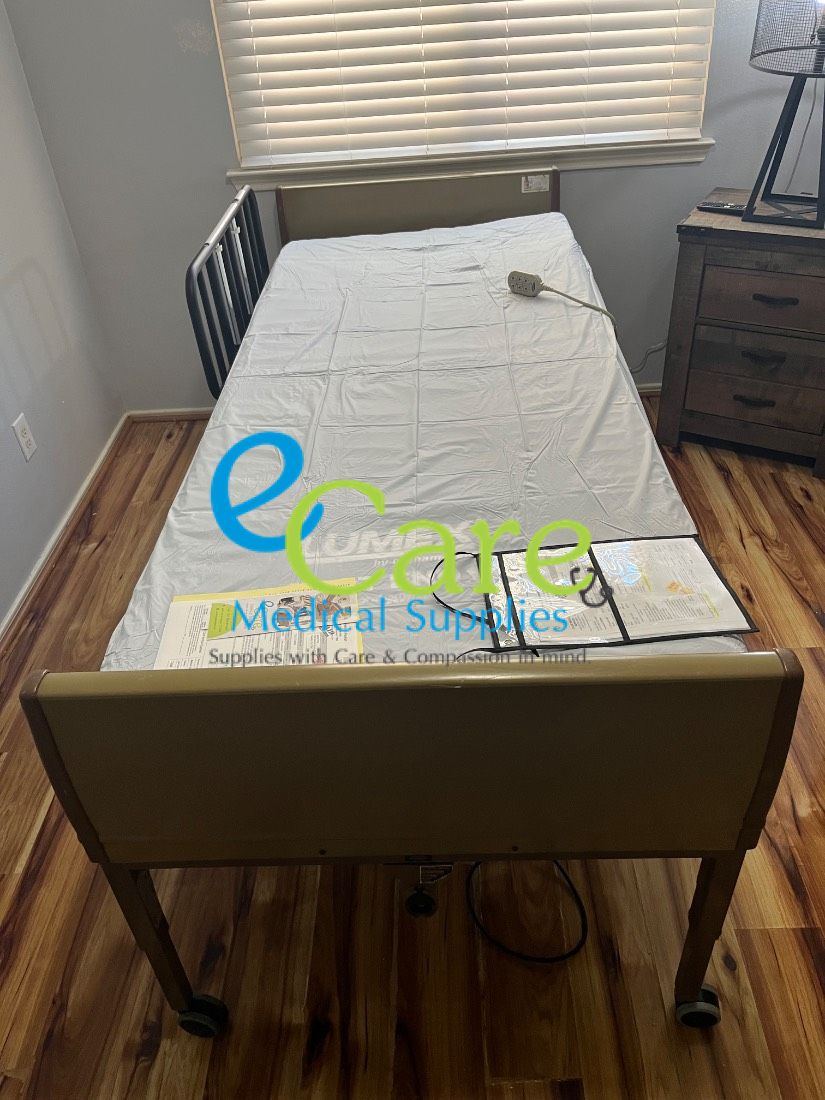
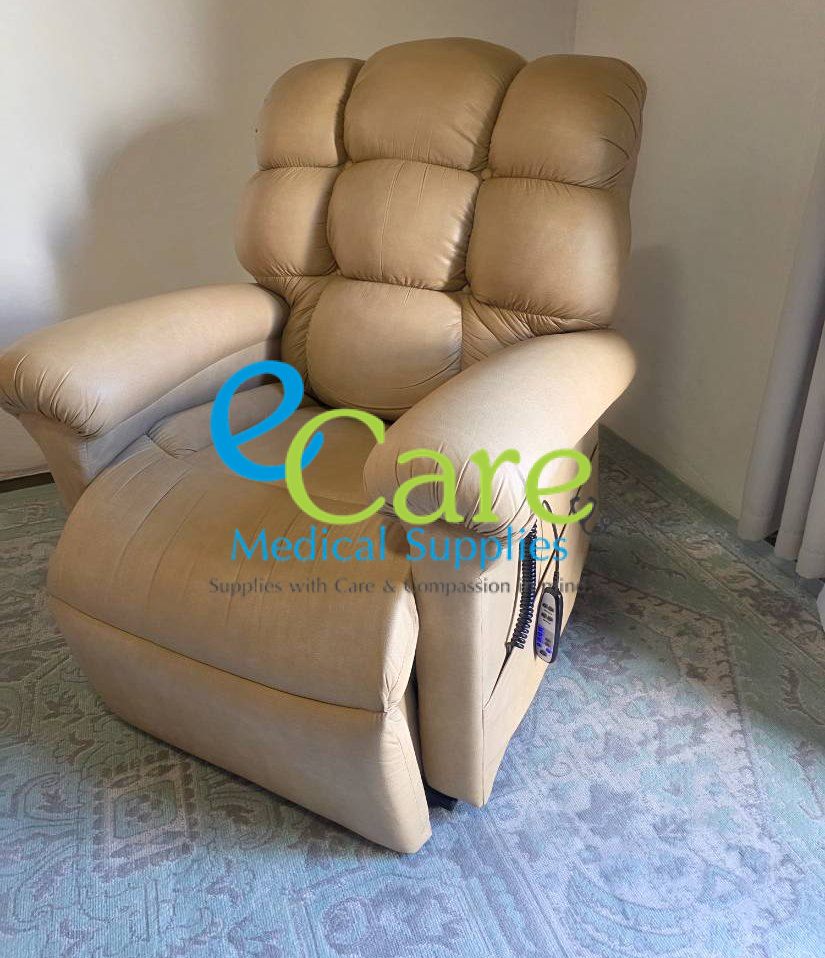
- ●Recuperación en casaCamas de hospital, sillas con asistencia para levantarse, grúas para pacientes, barandales de cama
- ●Monitoreo y soporteMonitores de presión arterial, soportes ortopédicos, compresión, cuidado de heridas
Esta página explica cómo funcionan en general estas cuentas y muestra ejemplos con cifras. No es asesoría fiscal ni médica, y la elegibilidad de cada artículo depende de su propio plan. Encontrará todos los detalles en las notas al pie de esta página.
¿No sabe qué califica? Es normal, y es la pregunta que más nos hacen. Díganos qué busca y le indicaremos las opciones que suelen ser elegibles, y nos aseguraremos de que se lleve el recibo correcto para sus registros.
Por qué no es solo una tarjeta de débito
“¿Pero no es mi propio dinero?”
Lo escuchamos cada semana, y es una pregunta válida. Sí, es su dinero. Pero no es igual al dinero de su cuenta de cheques, y tratarlo igual es lo que le cuesta a la gente cientos de dólares al año. Esta es la diferencia, en tres puntos.
1. El dinero ya salió de su cheque de pago. No gastarlo no lo hace regresar.
Su empleador lo descontó de cada cheque, día de pago tras día de pago, todo el año. Su sueldo neto ya se redujo. Dejar ese saldo sin usar no le devuelve ni un dólar al bolsillo. Simplemente se queda ahí.
2. Cada dólar ahí le costó menos de un dólar.
Esto es lo que cambia la forma de comprar. El dinero que entra a una FSA o HSA nunca paga impuestos. Se salta el impuesto federal sobre la renta y el impuesto sobre la nómina del 7.65% para el Seguro Social y Medicare. Texas no tiene impuesto estatal sobre la renta, así que para la mayoría de las familias de Houston el ahorro combinado queda alrededor del 20% al 30%.
Deslice la tabla hacia los lados para ver las tres columnas.
| Lo que se lleva de la tienda | Lo que le cuesta de su sueldo neto | Lo que ahorra |
|---|---|---|
| $250 en suministros | alrededor de $176 | $74 |
| $500 en suministros | alrededor de $352 | $148 |
| $1,000 — silla con asistencia para levantarse o cama de hospital | alrededor de $704 | $296 |
| $2,000 — equipo completo de seguridad para el hogar | alrededor de $1,407 | $593 |
Cálculos basados en una tasa de impuesto federal del 22% más un 7.65% de impuestos del Seguro Social y Medicare. Su ahorro real depende de sus ingresos y su estado civil para efectos de la declaración. E Care Medical Supplies no es asesor fiscal. Para preguntas sobre impuestos, consulte a su profesional de impuestos o al administrador de su plan.
Fíjese en la columna del medio. Esa es la respuesta honesta a “¿es mi propio dinero?” Sí — pero es su dinero con alrededor de un 30% de descuento. Pagar un artículo elegible con su tarjeta de débito normal significa pagar voluntariamente impuestos sobre algo por lo que no tenía que pagarlos.
3. No puede retirarlo en efectivo y, con una FSA, puede perderlo.
Los fondos de una FSA o HSA solo se pueden usar en gastos médicos calificados. No puede pasar el saldo a su cuenta de ahorros ni usarlo en el supermercado. Y el dinero de la FSA tiene fecha límite. Si queda saldo cuando termina el año de su plan, no se le devuelve como reembolso. Según las reglas del IRS, los fondos de FSA no usados regresan a su empleador.
Cómo se ve en la vida real
Las conversaciones que tenemos en el mostrador, con los recibos calculados
Es fácil pasar por alto las cifras en una página. Así que esto es lo que realmente se ahorra cuando alguien llega con una tarjeta y un problema. Las mismas cuentas del 30% de arriba, aplicadas a cuatro situaciones que atendemos constantemente.
Mamá llega a casa el jueves después de un reemplazo de cadera
| Andador con asiento | $180 |
| Silla de ducha con respaldo | $95 |
| Elevador de inodoro con brazos | $85 |
| Barras de apoyo, juego instalado | $200 |
| Total de la compra | $560 |
Seis semanas con una cama de hospital, y luego se devuelve
| Cama de hospital semieléctrica, 6 semanas | $540 |
| Entrega, instalación y recogida | $120 |
| Cubierta de colchón | $90 |
| Total de la compra | $750 |
La silla con asistencia para levantarse que papá decía que era demasiado cara
| Silla reclinable con asistencia para levantarse, disponible | $1,350 |
| Entrega e instalación el mismo día | $100 |
| Total de la compra | $1,450 |
Diciembre, y la tarjeta todavía tiene dinero
| Monitor de presión arterial | $75 |
| Medias de compresión, dos pares | $90 |
| Soportes para rodilla y muñeca | $80 |
| Reposición de cuidado de heridas y primeros auxilios | $95 |
| Total de la compra | $340 |
Cuatro situaciones, $3,100 en equipo, rentas y suministros. Costo para el sueldo neto: $2,181. Esa diferencia no es un descuento que le dimos a nadie ni un cupón. Son impuestos que nunca se cobraron, porque el dinero se apartó antes de que llegara a la nómina.
Estos son ejemplos compuestos basados en las preguntas que más respondemos, no citas de clientes, y los precios son ilustrativos, no una lista de precios actual. El ahorro mostrado usa una tasa federal del 22% más un 7.65% de impuestos sobre la nómina; Texas no cobra impuesto estatal sobre la renta. Su tasa de impuestos, las reglas de su plan y los precios actuales cambiarán las cifras. La elegibilidad de cualquier artículo o renta específica depende de su plan. E Care Medical Supplies no es asesor fiscal.
Cuéntenos su situación en lugar de traer una lista de compras. Díganos qué pasó, para quién es y aproximadamente con cuánto cuenta, y le diremos qué le conviene, qué suele ser elegible y si le sale mejor rentar o comprar.
Cómo se abrió la suya en el trabajo
“Tengo la tarjeta, pero no sé de dónde salió”
Es completamente normal no acordarse. La mayoría de la gente se inscribe en una FSA o HSA durante el periodo de inscripción abierta (open enrollment) en el trabajo, en la misma sesión de 20 minutos en la que eligió un plan de salud, un plan dental y un beneficiario del seguro de vida. Muchas veces es una sola casilla y una cantidad en dólares. Meses después llega por correo una tarjeta con el nombre de una compañía que nadie reconoce.
Esto es lo que pasó detrás de escena:
Usted eligió una cantidad durante la inscripción abierta
Ahí decidió cuánto de su propio sueldo apartar para gastos de salud durante el año siguiente.
La nómina empezó a descontarlo
Se descontó una parte de cada cheque, antes de impuestos, automáticamente. Puede que nunca haya notado esa línea.
Un administrador de beneficios quedó a cargo del dinero
Su empleador no maneja la cuenta directamente. Contrata a una compañía para hacerlo, y por eso la tarjeta dice algo como HealthEquity, WEX, Optum, Navia o PayFlex en lugar del nombre de su empleador.
Le enviaron una tarjeta por correo
Tiene el logotipo de Visa o Mastercard, y justamente por eso se confunde con una tarjeta de débito común. El logotipo es solo la red de pago. El dinero detrás de ella no es dinero común.
Cómo saber lo que realmente tiene
Si no está seguro de si tiene una FSA o una HSA, cuánto le queda o cuándo vence, revise estos cuatro lugares:
- Su talón de pago. Busque una línea de descuento que diga FSA, HCFSA, HSA o Health Savings. Esa sola línea le dice qué cuenta tiene y cuánto está aportando.
- El reverso de la tarjeta. Ahí hay un número de servicio al cliente y normalmente un sitio web. Ese administrador puede decirle su saldo y su fecha límite en una sola llamada.
- Su portal de Recursos Humanos (HR) o de beneficios. El mismo sitio donde hizo la inscripción abierta muestra lo que eligió para el año y su saldo restante.
- Su contacto de Recursos Humanos (HR) directamente. Haga dos preguntas: “¿Tengo una FSA o una HSA?” y “¿Cuál es mi fecha límite para usarla?” Esas dos respuestas le dicen todo lo que necesita.
FSA o HSA — ¿Cuál tiene usted?
La fecha límite es la diferencia que importa
La gente usa los dos nombres como si fueran lo mismo, pero funcionan de manera muy distinta en un aspecto muy importante. Busque su situación a continuación.
Deslice la tabla hacia los lados para comparar ambas columnas.
| FSA — Cuenta de gastos flexibles (Flexible Spending Account) | HSA — Cuenta de ahorros para la salud (Health Savings Account) | |
|---|---|---|
| A quién pertenece | La patrocina su empleador. Normalmente termina si deja el trabajo. | Es suya. Se va con usted cuando cambia de trabajo. |
| Fecha límite para gastarla | Sí. Los fondos no usados pueden perderse al final del año del plan. | No. El saldo se acumula año tras año. |
| Cómo califica | Su empleador tiene que ofrecerla, y usted la elige durante la inscripción abierta. | Debe estar inscrito en un plan de salud con deducible alto que califique. |
| Límite de aportación para 2026 | $3,400 por empleado | $4,400 individual, $8,750 familiar, más $1,000 adicionales si tiene 55 años o más |
| Dinero disponible ahora | Normalmente, el total de lo que eligió para el año está disponible desde el primer día del año del plan, aunque todavía lo esté pagando. | Solo lo que realmente se ha depositado hasta el momento. |
| Qué significa para usted | Úsela antes de que se acabe el tiempo. Es dinero con fecha de vencimiento. | Sin prisa — pero tampoco hay razón para pagar impuestos en artículos elegibles. |
Los límites de aportación mostrados son las cifras del IRS para 2026 y se ajustan cada año. Las reglas del plan, las cantidades que se pueden pasar al año siguiente y los periodos de gracia varían según el empleador.
En qué se equivoca la gente
Cinco cosas en las que la gente se equivoca, y lo que cuestan
“Es igual que mi tarjeta de débito normal.”
Tiene el logotipo de Visa o Mastercard, así que se pasa igual. Pero el dinero detrás de ella nunca pagó impuestos. Gastar $400 con esa tarjeta le cuesta alrededor de $280 de su sueldo neto. Gastar $400 de su cuenta de cheques le cuesta $400.
“Si no la uso, me quedo con el dinero.”
No con una FSA. El dinero ya salió de su sueldo. Si el año del plan termina con saldo, ese saldo se pierde y pasa a su empleador; no se le reembolsa. Es una pérdida real, no un ahorro.
“Solo cuentan las recetas médicas.”
Califica una amplia variedad de productos médicos de uso diario, incluidos muchos artículos de venta libre que antes requerían receta. El equipo médico duradero, como andadores, inodoros portátiles y sillas de ruedas, también suele ser elegible.
“Olvidé mi tarjeta, así que perdí mi oportunidad.”
Normalmente no. La mayoría de los planes le permiten pagar de otra forma y enviar un recibo detallado para que le reembolsen. Le damos un recibo detallado en cada compra, así que guárdelo y revise el plazo de reembolso de su plan.
“Las rentas no cuentan.”
Rentar equipo para una recuperación corta suele ser un gasto elegible, y puede ser la mejor decisión cuando solo necesita una cama o una silla de ruedas por unas semanas. Pregúntenos y le explicaremos ambas opciones.
“La entrega y la instalación no cuentan.”
Normalmente sí cuentan. Los cargos que tiene que pagar para obtener un artículo elegible por lo general corren la misma suerte que ese artículo; por eso los principales administradores consideran reembolsables el envío y la entrega de una compra elegible. La instalación también puede calificar — el IRS menciona expresamente la instalación de barras de apoyo y pasamanos como gasto de atención médica. La condición es simple: si el artículo no es elegible, su entrega tampoco.
Algo que vale la pena saber
Algunos artículos de doble uso, como una silla de ducha o barras de apoyo, pueden requerir una carta de necesidad médica (Letter of Medical Necessity) de su médico, según su plan. Díganos qué va a comprar y se lo indicaremos antes de pagar, no después.
La elegibilidad siempre depende de su plan específico y del producto específico. Esa es la respuesta honesta, y por eso preferimos que llame y pregunte en lugar de adivinar y equivocarse en la caja.
Lo que necesitamos para procesarlo
Traiga tres cosas y esto toma alrededor de un minuto
No hay solicitud, ni papeles que llenar aquí, ni aprobación que esperar. Usar estos fondos en el mostrador es igual que cualquier otra compra, con una diferencia: el recibo tiene que ser lo bastante detallado para que su plan lo acepte. Eso es todo.
Qué traer
- Su tarjeta FSA o HSA — o cualquier otra forma de pago, si prefiere pagar ahora y pedir el reembolso después.
- Qué cuenta tiene y su fecha límite. La sección de arriba indica cuatro lugares donde encontrar ambos datos en menos de cinco minutos.
- Cualquier carta de necesidad médica u orden del médico que su plan ya le haya pedido. Si no la tiene y cree que podría necesitarla, avísenos antes de cobrar cualquier cosa.
- El nombre de la persona para quien es, si no es para usted. Comprar para su cónyuge o un dependiente normalmente no es problema, y el recibo debe llevar su nombre.
Con qué se va
- Un recibo detallado con nuestro nombre y dirección, la fecha, una línea por cada artículo con su descripción y cantidad, el monto pagado y la forma de pago. Ese es el formato que piden los planes.
- Para rentas, el contrato de renta y el periodo exacto que cubre. Si su plan pide facturas mensuales para una renta más larga, se las podemos preparar.
- La entrega, la instalación y la recogida en su propia línea, ligadas al artículo al que corresponden en lugar de sueltas al final del recibo. Eso permite que su plan vea el cargo como parte de una compra elegible. Si un pedido combina artículos elegibles y no elegibles, dividimos la entrega entre ellos en lugar de cargar todo el costo al lado elegible.
- Una copia cuando la necesite. ¿Perdió el recibo tres meses después? Llámenos y le enviaremos una copia por correo electrónico.
Lo que no podemos hacer, para que nadie tenga que preguntar
- No podemos describir un artículo como algo que no es. El recibo dice lo que usted realmente se llevó.
- No podemos meter un artículo no elegible dentro de una línea elegible ni dividir una venta para que algo desaparezca.
- No podemos asegurarle que su plan aprobará una compra. Podemos decirle qué suele ser elegible y qué suele requerir una carta. La decisión la toma su administrador.
- No podemos cambiar la fecha de una compra a un año del plan que ya cerró.
No es que queramos ponerle trabas. Un recibo detallado y exacto es lo que hace que le aprueben el reembolso. Uno “creativo” es lo que hace que se lo nieguen, y puede poner en riesgo su cuenta y el plan de su empleador por una compra que probablemente era elegible de todos modos. Preferimos mil veces dedicar dos minutos a encontrarle algo que realmente califique.
Si su tarjeta es rechazada en la caja
Pasa con frecuencia y normalmente no es un rechazo de lo que está comprando. Revíselo en este orden:
Revise primero las causas obvias
El saldo es menor de lo que pensaba, la tarjeta nunca se activó, el año del plan ya cerró o hay un artículo no elegible en la misma compra. Esto último es, por mucho, lo más común.
Divida la compra
Cobraremos los artículos elegibles con la tarjeta de beneficios y todo lo demás por separado. Solo con esto se resuelven la mayoría de los rechazos, y ambos recibos quedan en orden.
Pague de otra forma y pida el reembolso
Si la tarjeta sigue sin pasar, pague como prefiera y llévese el recibo detallado. La mayoría de los planes reembolsan con un recibo enviado, así que no pierde el beneficio fiscal — solo lo recibe unas semanas después.
Llame a su administrador con el recibo en mano
El número está en el reverso de la tarjeta. Tener el recibo detallado enfrente convierte una llamada larga en una corta.
Cómo usar sus beneficios FSA/HSA en E Care Medical Supplies
¿Listo para usar hoy sus fondos FSA o HSA? Se lo hacemos fácil. Compre en línea, llame a nuestro equipo para recibir orientación rápida o visite nuestra sala de exhibición en Houston para comprar lo que necesita con confianza.
Elija el producto que necesita para seguridad, movilidad, recuperación o cuidado en casa. ¿No sabe qué elegir? Llámenos y le orientaremos rápidamente.
Use su tarjeta FSA/HSA al pagar cuando sea posible, o compre normalmente y solicite el reembolso si su plan lo permite.
Guarde su recibo detallado para los registros de su plan. Si su plan pide documentación, tendrá todo listo.
¿Lo necesita hoy? Visite nuestra sala de exhibición para recogerlo el mismo día o llámenos para conocer las opciones de entrega local rápida en Houston.
Consejo: Algunos artículos pueden requerir una carta de necesidad médica (LMN), según su plan. Si no está seguro, le ayudaremos a entender lo que su plan podría pedir para que pueda pagar sin demoras.
Comprar ahora Llame para verificar la elegibilidad Visite la sala de exhibición
Compre equipo médico de alta demanda con su FSA/HSA
Si está listo para usar su FSA/HSA, empiece por el equipo que más diferencia hace en casa: comodidad, seguridad, movilidad y apoyo respiratorio. Compre en línea, llame a nuestro equipo para recibir orientación rápida o visite nuestra sala de exhibición en Houston para conseguir lo que necesita de inmediato.
¿Prefiere rentar primero en lugar de comprar? Muchos clientes eligen la renta para recuperaciones cortas o necesidades urgentes. Ofrecemos opciones de renta y compra en categorías seleccionadas. Solo díganos qué necesita y le orientaremos rápidamente.
Comodidad y un apoyo más seguro para ponerse de pie, ideal para la recuperación, la movilidad limitada o envejecer en casa.
Opciones disponibles para el cuidado en casa y la recuperación, con recogida o entrega rápida.
Recupere su independencia con scooters confiables y asesoría experta para elegir el adecuado.
Soluciones de movilidad eléctrica con comodidad y control para el uso diario.
Traslados más seguros para cuidadores y pacientes. Menos esfuerzo y menor riesgo de caídas.
Traslados asistidos de pie. Eficientes, fáciles para el cuidador y más seguros.
Soluciones de oxígeno: concentradores, accesorios y equipo de oxígeno seleccionado.
Lo esencial para la apnea del sueño: mascarillas, mangueras, filtros, piezas del humidificador y equipo seleccionado.
¿Puedo usar mis beneficios FSA/HSA para rentas?
En muchos casos, sí. Muchos clientes prefieren rentar primero, sobre todo para recuperaciones cortas, cuidados después de una cirugía o necesidades temporales urgentes. La elegibilidad de las rentas para FSA/HSA depende de su plan, y le facilitamos elegir rápido la opción correcta y le damos la documentación que necesita para sus registros.
Ideal para la recuperación, el cuidado en casa y necesidades temporales. Entrega rápida disponible.
Traslados más seguros para cuidadores y pacientes. Ideal para el cuidado en casa a corto plazo.
Traslados asistidos de pie para usuarios que califiquen. Eficientes y fáciles para el cuidador.
¿Necesita equipo de apoyo respiratorio rápido? Llame para conocer la disponibilidad y las opciones.
Si no está seguro de qué le conviene más, rentar o comprar, cuéntenos su situación: tiempo de recuperación, necesidades de movilidad, distribución de su casa. Le recomendaremos la opción más rápida y segura.
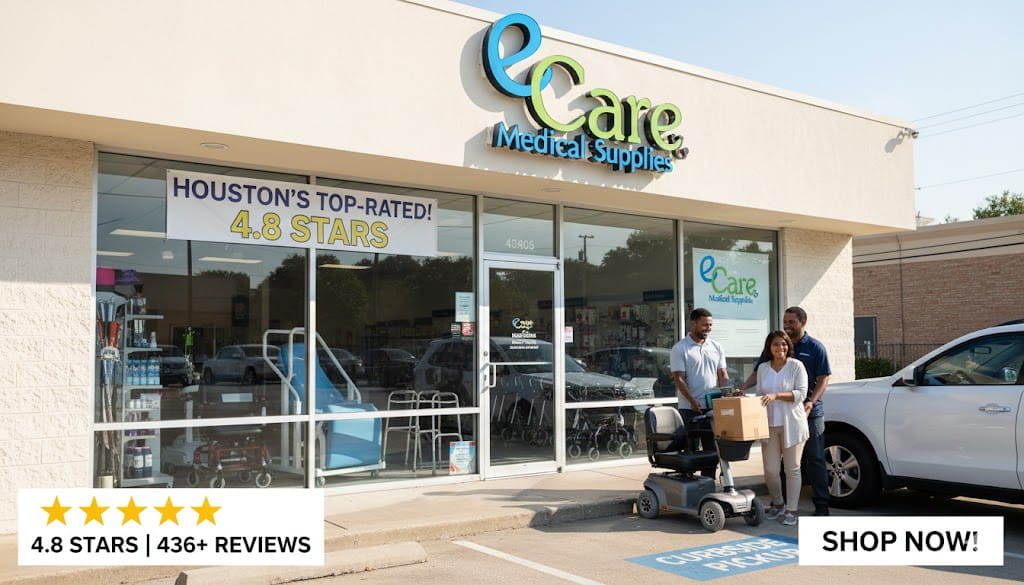
¿Lo necesita rápido? Recogida el mismo día y entrega local
Cuando surgen necesidades médicas de repente, esperar no es una opción. Por eso E Care Medical Supplies se enfoca en la rapidez: artículos disponibles en tienda, atención rápida en la sala de exhibición y entrega local rápida en toda el área de Houston. La disponibilidad varía según el producto y el horario.
Llame antes y le ayudaremos a elegir el artículo correcto para que pueda recogerlo rápidamente en nuestra sala de exhibición en Houston.
Para equipo más grande o necesidades urgentes, muchas veces podemos coordinar una entrega rápida, e instalación en algunos artículos.
¿No sabe qué elegir? Llámenos. Le orientaremos en minutos para que no compre algo equivocado.
Atendemos Houston y áreas cercanas
¿Busca una tienda de suministros médicos que acepte FSA/HSA cerca de usted? Atendemos a clientes en todo Houston y comunidades cercanas con ayuda en tienda, rentas y entrega local rápida. La disponibilidad varía. Si está cerca, llámenos y le ayudaremos a encontrar el equipo correcto y a recibirlo rápido.
Visite nuestra sala de exhibición en Houston
Traiga su tarjeta FSA/HSA y le ayudaremos a identificar qué califica antes de comprar. Nuestro equipo está listo para ayudarle a elegir las mejores opciones para su salud y comodidad.
Nuestra tienda está en el borde de The Heights en Houston, TX, a minutos de Downtown, Midtown y el Centro Médico. Encontrará equipo médico confiable y suministros esenciales listos para usar, ya sea en renta o en venta.
4306 Fulton St. Suite A-2, Houston, TX 77009
Nuestros clientes opinan: reseñas reales, experiencias reales
Nuestros servicios más populares y enlaces rápidos
Descubra cómo E Care Medical Supplies puede hacerle la vida más fácil. Desde suministros médicos esenciales hasta equipo en renta, tenemos todo listo para usted en Houston. Explore nuestras opciones más solicitadas:
- Comprar suministros médicos – Equipo confiable listo para entrega inmediata
- Renta de equipo médico – Disponible para recoger o con entrega rápida
- Entrega el mismo día y fuera de horario – Porque las necesidades médicas no esperan
- ¡Hablamos Español! – Atención personalizada para usted
Haga clic en cualquiera de los enlaces de arriba y vea lo fácil que es conseguir equipo médico confiable en su ciudad. Su bienestar es nuestra máxima prioridad.
Notas importantes sobre esta página
Última revisión: septiembre de 2026- Esto no es asesoría fiscal
- E Care Medical Supplies es una tienda de equipo médico, no un asesor fiscal, contador ni administrador de beneficios. Las cifras de ahorro de esta página son ejemplos calculados con una tasa de impuesto federal sobre la renta del 22% más un 7.65% de impuestos del Seguro Social y Medicare, y suponen que no hay impuesto estatal sobre la renta, como ocurre en Texas. Su propia tasa, estado civil para efectos de la declaración y circunstancias darán cifras diferentes. Para cualquier asunto específico sobre sus impuestos, consulte a un profesional de impuestos calificado.
- Esto no es asesoría médica
- Nada de lo que aparece aquí es un diagnóstico, una recomendación de tratamiento ni un sustituto de la orientación de su médico, terapeuta o planificador de alta. El equipo adecuado para cada persona depende de su condición, su hogar y su plan de cuidados. Siga las indicaciones de su proveedor de atención médica.
- La elegibilidad depende de su plan, no de nosotros
- Cuando esta página describe artículos como comúnmente elegibles, refleja cómo se usan estas cuentas por lo general, no una determinación sobre su cuenta. Las reglas del plan, las categorías cubiertas, las fechas límite, las cantidades que se pueden pasar al año siguiente y los periodos de gracia los establecen su empleador y su administrador de beneficios, y varían. Algunos artículos de doble uso pueden requerir una carta de necesidad médica (Letter of Medical Necessity). No podemos aprobar, garantizar ni preautorizar ningún gasto. Confirme con el administrador de su plan antes de contar con la cobertura.
- Las cifras cambian cada año
- Los límites de aportación, los topes para pasar saldo al año siguiente y otras cifras relacionadas del IRS se ajustan cada año y se muestran aquí según la fecha de revisión indicada arriba. Las reglas fiscales también pueden cambiar durante el año. Si lee esto mucho después de esa fecha, verifique las cifras actuales con el IRS o con el administrador de su plan.
- Los ejemplos son ilustrativos
- Las cuatro situaciones de la sección de la vida real son escenarios compuestos, escritos a partir de las preguntas que más nos hacen. No son citas de clientes, y sus precios son representativos, no una lista de precios actual. Para precios y disponibilidad al día, llámenos o consulte las páginas de los productos.
- Nombres de terceros
- Los administradores de beneficios y las redes de tarjetas se mencionan en esta página solo para ayudarle a identificar su propia cuenta y tarjeta. Todas las marcas registradas pertenecen a sus respectivos dueños. E Care Medical Supplies no está afiliada, respaldada ni patrocinada por ninguno de ellos.
- Preguntas
- Si algo de lo que dice aquí no coincide con lo que le indica su plan, su plan es la autoridad, no esta página. Llámenos al (713) 695-4939 y le ayudaremos a determinar qué le conviene y qué documentación va a necesitar.